

一、先看清大盘:低迷的是"新房装修",不是整个管材市场
国内塑料管材行业已经从规模扩张期转入结构优化期,2026 年市场规模小幅回落约 1.2% 。但需求并没有消失,只是发生了三条结构性转移:
1. 新房精装、家装零售在收缩,PPR、UPVC 家装管的传统门店和装修公司渠道走弱;
2. 市政基建和管网更新在放量:雨污分流、污水厂配套、供水管网改造、燃气管网、水利与农业灌溉、园区基建;
3. 出口逆势高增:国内塑料管材出口从 2020 年约 65 万吨增至 2025 年约 195 万吨,2026 年预计突破 230 万吨,出口占比从约 4% 升到 11.8%,主要流向东南亚、一带一路沿线基建项目 ;全球塑料管材市场 2026 年约 901 亿美元,预计 2034 年增至 1373.6 亿美元,年复合增速 5.4%,驱动来自基建而非房地产 。
结论:守着家装零售等客户上门会越来越难;把产能和渠道向市政工程、管网改造、出口配套切换,是这轮周期的主线。
二、突围路径一:渠道跟着需求走,从"装修市场"转向"工程市场"
1. 按管材品类对应新场景
品类 收缩场景 增量场景(优先去拿单)
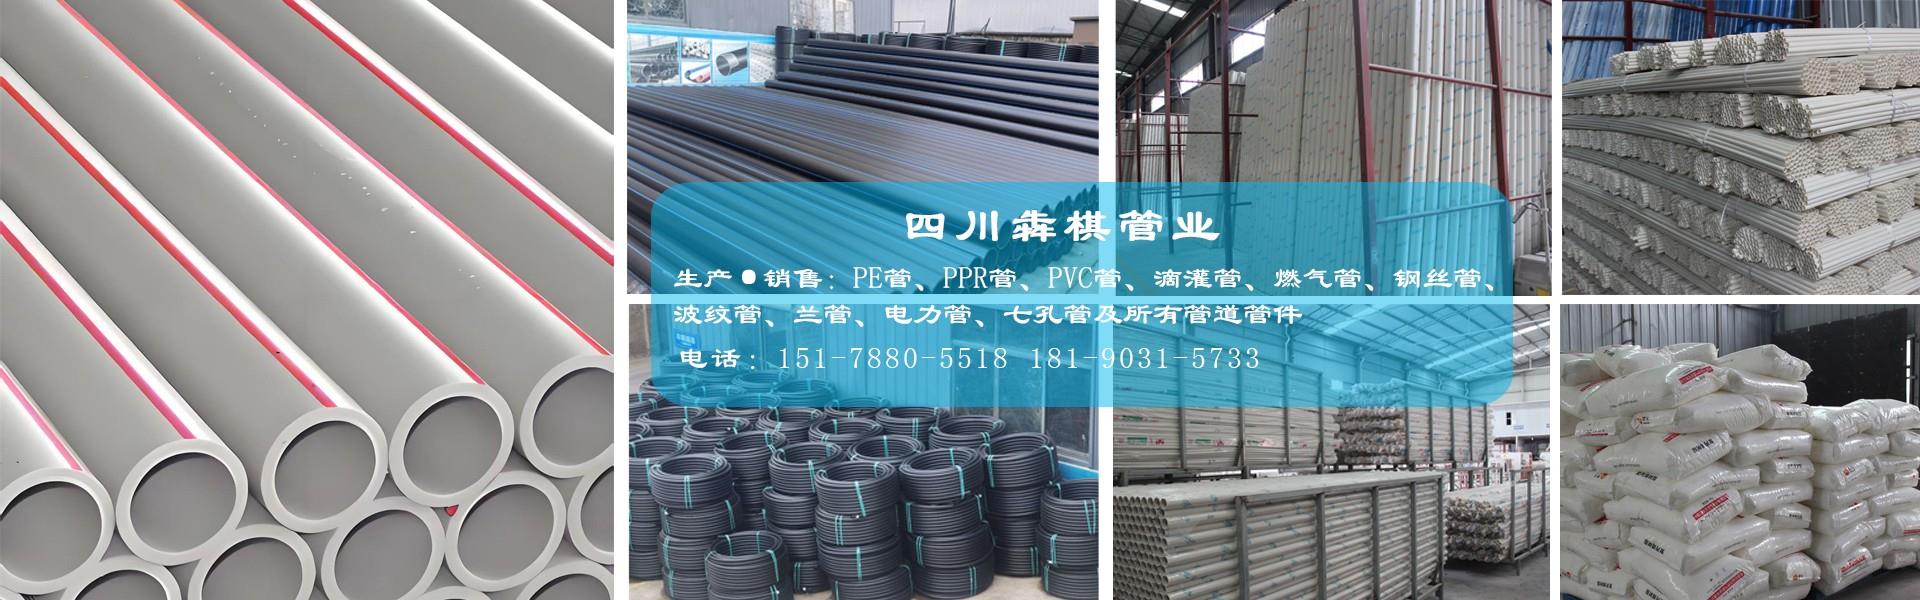
PE 给水管 / 钢丝骨架管 新房小区配套 市政供水、节水灌溉、厂区给水、水库饮水工程、城乡供水一体化
PE 燃气管 / 燃气球阀 — 城镇燃气管网改造、工业园区供气、LNG 配套
HDPE 波纹管 / 钢带波纹管 / 梅花管 小区弱电预埋 雨污分流、排水排污、道路管网、通信电力穿线、市政大口径排水
UPVC 排水 / 雨水 / 螺旋管 精装房排水 旧楼改造、城中村改造、厂房、市政雨水、维修更换市场
UPVC 电工套管 / 线槽 家装水电 弱电工程、园区厂房、地产维保、工装项目
PPR 冷热水管 新房零售 存量房翻新、酒店/学校/医院改造、商用建筑给水
2. 工程渠道怎么进
- 绑定框架供货:城投、水务集团、燃气公司、市政总包、水利工程公司,走年度框架和招标目录;
- 下沉县域网点:旧改、村镇供水、农田灌溉的单子在区县,经销网络要铺到地级市和县城;
- 做"管+配件+阀门"整套供货:管件、阀门、骨架件配齐,工程方只找一家,比单卖管材议价能力强;
- 承接维修更换市场:老小区管网更换是持续性复购,不急、但稳定,适合填产能淡季。
三、突围路径二:产品和资质升级,避开低价内卷
1. 把检测报告和资质做成投标弹药
- 涉水管材:饮用水卫生安全产品卫生许可批件;
- PE 燃气管:燃气专用压力等级认证、原料牌号证明(PE100 RC 等);
- 波纹管:环刚度等级(SN8/SN10/SN16)检测报告;
- 工程投标时这些比口头承诺管用得多。
2. 从卖标准管转向卖工程方案:大口径市政管、定制长度、配套管件和接头方案,配合图纸选型;愿意前置帮客户算用量、配管径的厂家,更容易进总包短名单。
3. 用产品分层守住利润:高端工程款(国标料、高环刚度、长寿命)走项目;普通款走流通市场,避免全线打价格战。
4. 补齐认证短板为出口做准备:工程出口和海外经销普遍要看 ISO 体系、原料检测、管件配套标准,有条件的提前排 CE / 目的国标准检测。
151-7880-5518/181-9031-5733